المخزون الراكد في محلات العراق: كيف تكتشفه وتسترد قيمته؟
المخزون الراكد يحبس مال المحل في سلع لا تجد مشترياً بعرضها الحالي. تعرّف إلى طريقة فحص الأصناف، واختيار تصرّف آمن، ومنع تكرار الشراء الزائد.
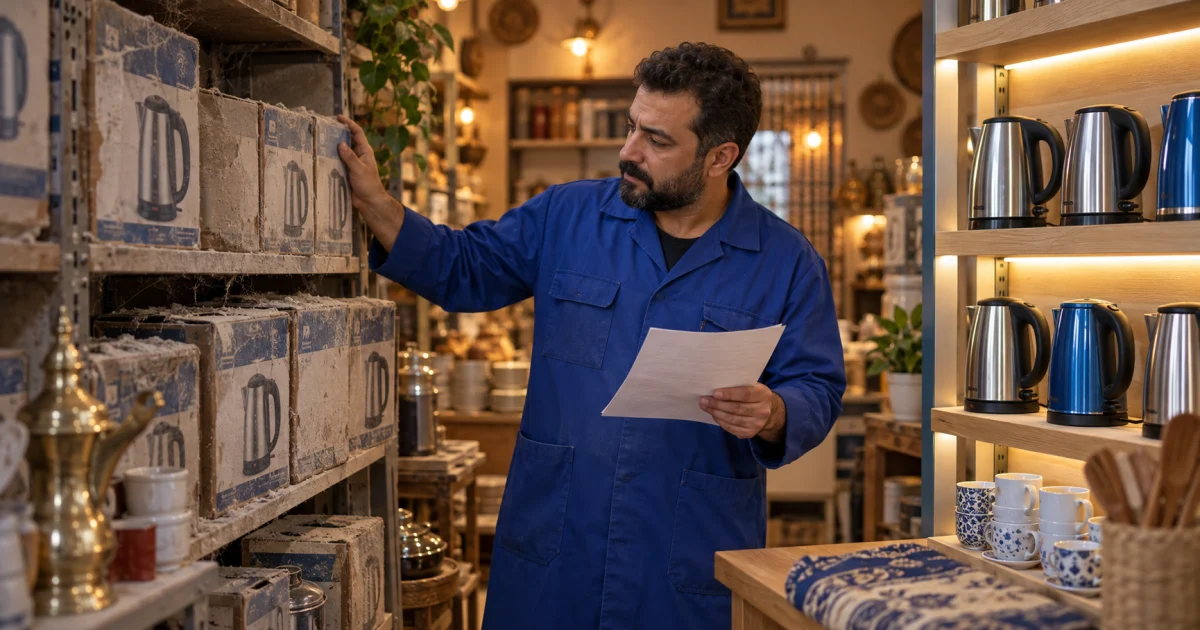
المخزون الراكد هو بضاعة صالحة للبيع لا تجد طلباً واقعياً بسعرها وطريقة عرضها الحاليين، فتشغل المال والمساحة دون مبيعات. افحص الكمية والحالة الفعلية أولاً، ثم راجع مبيعات كل صنف وتاريخ آخر بيع، واختبر نقله إلى فرع له طلب أو تخفيضه المدروس أو إرجاعه للمورّد، ووثّق الخسارة المتبقية بمساعدة محاسب مؤهل.
01
المخزون الراكد في محلات العراق: كيف تكتشفه وتسترد قيمته؟
الجواب المختصر: المخزون الراكد هو بضاعة ما زالت في المحل لكن بيعها بسعرها وطريقة عرضها الحاليين أصبح غير مرجح. لا تبدأ بالتخفيض فور رؤية تاريخ بيع قديم. عدّ الوحدات، افحص صلاحيتها، وحدد الصنف واللون والمقاس والفرع، ثم قارن آخر مبيعاته بموسمه الطبيعي. بعد ذلك جرّب مساراً مناسباً: عرضاً أو وصفاً أوضح، نقلاً إلى فرع له طلب مثبت، تخفيضاً محدوداً، إرجاعاً متفقاً عليه مع المورّد، أو توثيق خسارة بمراجعة محاسب. أبعد المواد المنتهية أو الخطرة عن البيع.
قد تبقى عدة علب في مخزن المحل من دون حركة، بينما يشتري المسؤول دفعة أخرى لأن تقرير الفئة ككل يبدو جيداً. وقد تنجح معظم مقاسات حذاء معين، لكن مقاساً واحداً يتراكم. هذه المقالة مخصصة لصاحب محل عراقي يريد اتخاذ قرار بشأن صنف محدد وما دُفع فيه. أما دليل دوران المخزون فيشرح سرعة حركة متوسط قيمة المخزون خلال فترة؛ ويمكن أن يبدو معدل الدوران جيداً فيما تخفيه بضعة أصناف راكدة.
الخلاصة العملية: افصل المرشح للركود عن الصنف البطيء أو التالف. طابق سجل النظام مع الرف. احسب القيمة بالتكلفة المسجلة، لا بسعر البطاقة. جرّب استرداداً صغيراً قابلاً للقياس، وسجّل نتيجته. ثم غيّر قرار الشراء التالي حتى لا يعود الكرتون نفسه إلى المخزن.
02
ما المقصود بالمخزون الراكد، وما الذي لا يدخل فيه؟
المخزون الراكد حكم تجاري على بضاعة لا تجد مشترياً بعرضها الحالي رغم أنها محفوظة للبيع. يربط شرح Shopify للبضاعة الراكدة المشكلة بالشراء الزائد وتبدل الطلب والموسمية وضعف رؤية الكميات. كلمة «راكد» لا تعني بالضرورة أن السلعة معطوبة. قد تكون غلاية سليمة بلون لم يعد مرغوباً فيه، أو حقيبة بمقاس لا يطلبه الزبائن، وتحتاج إلى تغيير العرض أو السعر المدروس كي تتحرك.
البضاعة بطيئة الحركة حالة مختلفة: لها مبيعات فعلية، لكنها أبطأ مما خُطط لها. قطعة غيار تُباع مرة كل بضعة أشهر قد تكون مربحة ويكفي أن تصغّر طلبها المقبل. معطف شتوي لا يتحرك في الصيف ليس بالضرورة راكداً إذا كان له موسم منتظم. يوضح دليل Shopify لعمر المخزون فائدة التقارير في كشف البطيء والقديم، لكن لا توجد مدة واحدة تصلح للحكم على الخضار والأجهزة والملابس معاً. استخدم التقرير لتكوين قائمة فحص، لا لإصدار قرار نهائي تلقائي.
أما المنتج التالف أو المنتهي الصلاحية أو الذي لا يمكن التأكد من سلامته فله مسار منفصل. لا يحوله خصم كبير إلى منتج مناسب للزبون. اعزله، وصوّر حالته أو دوّنها، وراجع شروط المورّد والضوابط التي تنطبق على فئته. والكرتون المفقود ليس مخزوناً راكداً أيضاً، بل فرق جرد يحتاج إلى تفسير. يشرح دليل تسويات المخزون والفروقات لماذا يجب تسجيل التلف أو النقص كما حدث، بدلاً من إخفائه ضمن حملة تصفية.
اتخذ القرار عند مستوى يختاره المشتري فعلاً: موديل ومقاس ولون، وربما فرع. قد يتحرك الحذاء الأسود بمقاس ٤٢ بسرعة، بينما لا يتحرك المقاس ٤٦ من الموديل نفسه. وقد تنجح غلاية زرقاء في فرع وتبقى في آخر. إذا جمع التقرير الألوان والفروع في رقم واحد فسيخفي الصنف الناجح الصنف الراكد. هذه النظرة الدقيقة إلى رمز الصنف هي محور العمل هنا، لا إصدار حكم عام على أداء المحل كله.

03
كيف تكشف الأصناف المرشحة في السجلات وعلى الرف؟
ابدأ بلقطة محددة التاريخ للمخزون تتضمن رمز الصنف ووصفه ولونه ومقاسه والفرع والعدد المتاح وتكلفة الوحدة وتاريخ دخوله وآخر بيع له وعدد الوحدات المباعة خلال فترة معلنة. إذا غاب حقل من النظام، أضفه إلى جدول عمل بسيط ولا تخمّن قيمته. علّم السلع التي لم تبع أو باعت أقل من المتوقع مرشحة للفحص. محل المواد اليومية قد يبدأ بنافذة قصيرة، بينما محل الأجهزة يحتاج إلى أشهر وربما مقارنة مع الموسم السابق. اكتب فترة المراجعة على التقرير كي يعرف من يراجعه لاحقاً كيف خرجت القائمة.
ثم طابق العدد مع الواقع. عدّ القطع الموجودة في الرف والمخزن، واستبعد المحجوز منها لطلبات مؤكدة، وميّز ما كان بالطريق أو لدى طرف آخر. افحص الغلاف والأختام والصلاحية إن وجدت، وتأكد من مطابقة القطعة لصورتها ووصفها. ربما يظهر التقرير خمس قطع، لكن اثنتين بيعتا يدوياً ولم تُسجلا وواحدة تلفت. لا تعرض للبيع سوى الكمية السليمة المتحقق منها. يساعدك دليل الجرد للمحلات في خطوات العدّ والمطابقة عندما تكبر القائمة.
بعد العدّ اسأل: لماذا لم يُبع الصنف؟ هل كان مخفياً في غرفة خلفية؟ هل صورته أو مقاسه في صفحة المتجر خاطئ؟ هل ظهر موديل أحدث؟ هل اشترى المحل كرتوناً كاملاً لتلبية حد المورّد الأدنى رغم أن الزبائن طلبوا قطعتين فقط؟ ملاحظة البائع مفيدة، لكن قارنها بالفواتير والطلبات والأسئلة التي طرحها الزبائن. اكتب سبباً مرجحاً لكل صنف مع درجة الثقة، بدلاً من وصف كل العلب القديمة بأنها «لا طلب عليها» من دون دليل.
اجعل لكل صف مسؤولاً وموعد قرار. عامل المخزن يؤكد الكمية والحالة، ومسؤول المبيعات يراجع الطلب، وصاحب القرار يعتمد الإجراء. إن كان لديك أكثر من فرع، فقارن حركة الصنف في كل فرع قبل نقله. النقل يسترد قيمة فقط إذا وُجد طلب حقيقي في الوجهة وكانت تكلفته معقولة؛ ولا تسجل حركة بين فرعين كمبيعات لزبون. احتفظ بالتاريخ حتى يظهر في مراجعة الشهر التالي إن باع الفرع المستلم القطع أم أنها انتقلت بين المخازن فحسب.
لا تجعل الجدول مشروعاً ضخماً يؤخر القرار. ابدأ بأعلى الأصناف قيمة وأقدمها، ثم وسّع المراجعة بعد أن تثبت طريقة العدّ والتصنيف. والهدف أن تكون القائمة قابلة للعمل: صنف محدد، دليل، سبب محتمل، قرار، وموعد فحص النتيجة. قائمة طويلة من أسماء المنتجات من دون مسؤول أو تاريخ متابعة لن تحرر المال المحبوس فيها.
| حقل المراجعة | السؤال الذي يجيب عنه | إشارة تستحق التحقق |
|---|---|---|
| آخر بيع والكمية المباعة | هل ظهر طلب خلال فترة مناسبة؟ | لا مبيعات رغم توفر السلعة وعرضها |
| العدّ والحالة | كم وحدة سليمة قابلة للبيع؟ | العدد في النظام لا يطابق الرف |
| المقاس واللون والفرع | هل المشكلة في نسخة أو موقع محدد؟ | مجموع الفئة يخفي نسخة لم تُبع |
| تكلفة الوحدة المسجلة | ما قيمة الشراء المرتبطة بالكمية؟ | التكلفة ناقصة أو اختلطت بسعر البيع |
| شروط المورّد والموسم | ما الخيارات الواقعية للتصرف؟ | انتهى أجل الإرجاع أو موسم البيع |
04
احسب القيمة المرتبطة بالبضاعة قبل التخفيض
للحساب التشغيلي البسيط، اضرب الوحدات السليمة التي تحققت منها في تكلفة الوحدة المسجلة على أساس ثابت. افترض مثالاً تعليمياً خيالياً لمحل أدوات منزلية في بغداد لديه ٢٤ غلاية سليمة لم تُبع، وتكلفة الغلاية في سجله ١٨٬٠٠٠ دينار. قيمة شرائها المسجلة ٤٣٢٬٠٠٠ دينار عراقي. إذا كان سعر البطاقة ٣٠٬٠٠٠ دينار، فلا تسمِّ حاصل ٢٤ × ٣٠٬٠٠٠، أي ٧٢٠٬٠٠٠ دينار، «مالاً مجمداً». ذلك إيراد محتمل لو بيعت كل القطع بالسعر الكامل، وليس ما دفعه المحل للحصول عليها.
توجد تكاليف أخرى قد تؤثر في القرار: مساحة الرف، المناولة، الشحن، وتراجع جاذبية المنتج مع الوقت. أظهرها منفصلة حين تستطيع قياسها، ولا تضف تقديرات مرتجلة إلى التكلفة وتسمي الناتج قيمة محاسبية رسمية. الغرض من الورقة هو مقارنة المسارات. إذا كلف نقل الغلايات إلى فرع آخر ٢٥٬٠٠٠ دينار، وعرض المورّد إرجاعها مقابل مبلغ معلوم بعد الرسوم، فقارن العائد المتوقع من كل خيار. وإذا ظننت أن ثماني قطع فقط يمكن بيعها بسعر مخفض، فاحسب سيناريو الثماني قطع، لا تفترض بيع الأربع والعشرين كلها.
ضع حداً أدنى للتخفيض مبنياً على تكاليف المحل الفعلية. بيع الغلاية بـ٢٠٬٠٠٠ دينار أمام تكلفة مسجلة ١٨٬٠٠٠ دينار لا يعني تلقائياً ربحاً صافياً قدره ٢٬٠٠٠ دينار؛ قد تدخل رسوم الدفع والتوصيل والتغليف والمعاملة الضريبية والوقت. إذا كانت تكلفة الوحدة مجهولة، فأصلح سجل الشراء قبل إعلان التخفيض. يشرح دليل تكلفة البضاعة المباعة ودليل هامش الربح مسائل التكلفة والهامش المرتبطة بذلك، من غير افتراض أن كل خصم يحقق ربحاً.
افصل هذه الحسابات التشغيلية عن التقييم المالي. يبيّن ملخص معيار IAS 2 من مؤسسة IFRS أن المخزون يُقاس بالأقل من التكلفة وصافي القيمة القابلة للتحقق، ويتناول تخفيض القيمة والاعتراف بالخسارة. تحديد ما ينطبق على نشاط معين في العراق، وما يدخل في التكلفة، وكيف ينعكس التلف أو التصرف في البيانات المالية، يحتاج إلى محاسب محلي مؤهل. الأرقام هنا أمثلة حسابية خيالية للتوضيح؛ ليست بيانات عملاء رقم، ولا متوسطات سوق عراقية، ولا تعليمات ضريبية أو قيوداً جاهزة.
اكتب صفاً لكل نسخة من الصنف يتضمن العدد المثبت وقيمته بالتكلفة والسعر المعتاد وخيار الاسترداد والوحدات المتوقع بيعها أو إرجاعها والتكاليف المباشرة وموعد القرار. لا تختصر كل هذه الافتراضات في خانة اسمها «قيمة المخزون». إذا اكتشفت لاحقاً أن جزءاً من الكمية تالف، صحح الورقة مع ملاحظة واضحة؛ فالتاريخ الصريح يساعد مشتري البضاعة المقبل على فهم حجم الخطأ الأصلي بدلاً من تكراره.
05
اختر مساراً آمناً لاسترداد القيمة
اختبر أولاً احتمال أن العرض هو المشكلة لا السلعة. انقل المنتج السليم من رف مخفي إلى مكان واضح، وصحح صورته ووصفه في المتجر، وأظهر فائدته إلى جانب سلعة متوافقة. حدد مدة اختبار وعدداً صغيراً من القطع. إذا بدأت المبيعات بسعر يغطي متطلبات المحل، فلا داعي لتخفيض كل الكمية فوراً. وإذا لم يتغير الطلب، سجّل النتيجة وانتقل إلى خيار آخر بدلاً من تكرار ترتيب الرف نفسه بلا نهاية.
نقل البضاعة إلى فرع آخر مناسب عندما تشير مبيعاته إلى طلب حقيقي. راجع رصيده الحالي ومبيعاته الأخيرة وكلفة النقل قبل شحن الصناديق. قد يختلف طلب فرع في أربيل عن بغداد، لكن اسم المدينة وحده ليس دليلاً. وثّق خروج الوحدات واستلامها، ثم تأكد لاحقاً من البيع الفعلي. يشرح دليل نقل المخزون بين الفروع جانب ضبط الحركة؛ أما علاج الركود فلا يكتمل إلا عندما تصل السلعة إلى زبون أو تُسترد قيمتها بطريق آخر.
إن كان السعر هو العائق، جرّب خصماً محسوباً على جزء من الكمية وراقب النقد الداخل والتكلفة المباشرة للبيع. قد تنجح حزمة تضم سلعة أخرى يحتاجها المشتري، لكن لا تُخفِ المنتج الضعيف داخل عرض غامض؛ وضّح المكونات والسعر والشروط. وإذا كان اتفاق المورّد يتيح الإرجاع أو الاستبدال، راجع مهلة الإرجاع والرسوم وحالة التغليف. قد يكون التبرع أو التدوير مناسباً حين يتعذر الاسترداد التجاري، مع توثيق القرار ومراعاة قواعد المنتج والتخلص منه.
لا تجعل التصفية مخرجاً لبيع دواء منتهي الصلاحية أو جهاز غير آمن أو سلعة مستدعاة أو مجهولة الحالة. اعزلها واتبع مسار الإرجاع أو التخلص المناسب. وإذا كانت السلعة خاضعة لتنظيم خاص، فاطلب رأياً متخصصاً في فئتها. وإذا كان ضمانها جزءاً من قرار الشراء لدى الزبون، فتحقق من استمرار الضمان قبل أن تعد به في الإعلان. قيمة المخزون لا تبرر نقل الخطر إلى المشتري.
حدد لكل اختبار موعد مراجعة. عبارة «سنخفض السعر لاحقاً» لا تعطي قراراً قابلاً للقياس؛ أما «نعرض ست قطع سليمة بسعر وشروط واضحين لمدة أسبوعين، ثم نقارن المبيع والنقد المسترد» فتعطي نتيجة. إذا فشل الاختبار، انتقل إلى خيار آخر. لا تغلق ملف الصنف لمجرد أن الرف أصبح فارغاً بعد نقله إلى المخزن الخلفي أو فرع آخر. أغلقه عندما تُباع الوحدات، أو تُرد، أو يُوثق التخلص الصحيح منها وتنعكس الحركة في السجل.

06
امنع عودة الركود مع طلب الشراء التالي
ارجع إلى قرار الشراء الذي صنع الفائض. ربما حُسب أسبوع ترويج واحد على أنه طلب دائم، أو اشتُريت الألوان كلها بالعدد نفسه، أو قُبل الحد الأدنى لكرتون المورّد، أو لم يُنتبه إلى وحدات موجودة في فرع ثان. وقد يكون الخطأ في بيانات الصنف: الرمز نفسه مسجل مرتين، فيظهر العدد الحقيقي أقل مما هو. دوّن السبب عند مستوى الصنف وعدّل شيئاً محدداً في الطلب المقبل. يفصل دليل إدارة المشتريات خطوات الشراء التي تساعد على هذه المراجعة.
عند إدخال منتج جديد، جرّب كمية صغيرة إذا سمحت شروط التوريد. سجّل مبيعات الأسابيع الأولى والأسئلة والاعتراضات، ثم قرر إعادة الطلب. إذا فرض المورّد حداً أدنى، فاحسب كم شهر يحتاج المحل لبيع تلك الكمية تحت توقع محافظ، وقارن ذلك بالموسم والصلاحية والنقد المتاح ومساحة التخزين. سعر الوحدة المنخفض ليس صفقة جيدة إذا بقي نصف الكرتون بلا مشترٍ. ومع نمو المحل، اجعل قرارات إعادة الطلب مختلفة بحسب المقاس واللون الفعليين، لا بحسب اسم الموديل فقط.
استعمل تنبيهات إعادة الطلب للأصناف التي لها حركة مستقرة، لكن لا تجعل عتبة آلية تتجاوز مراجعة البضاعة القديمة. يتناول دليل تنبيهات نقص المخزون خطر نفاد الأصناف الجيدة، بينما تعالج هذه المقالة الخطر المعاكس: تكرار شراء صنف لم يبع. يحتاج الأمران إلى رموز أصناف دقيقة وعدد صحيح. أضف المرتجعات والتحويلات القادمة من الفروع إلى الرصيد قبل إصدار أمر شراء جديد.
راجع الموسم صراحة. قارن مستلزمات المدرسة أو رمضان أو الشتاء بفترة بيع مماثلة إن توفرت بيانات سابقة، لا بالشهر السابق وحده. ولا تنقل نجاح منتج مختلف في العام الماضي إلى توقع غير مدعوم لصنف جديد. إذا فشلت فرضية الشراء، عدلها مبكراً بينما ما زالت هناك فرصة لاسترداد قيمة الوحدات. قائمة أسبوعية مختصرة للمرشحين واجتماع قرار شهري أجدى من تقرير سنوي يصل بعد نهاية الموسم.
راقب أثر التعديل بعد ذلك. عندما تخفض طلب مقاس معين في الربع المقبل، هل نفد سريعاً وخسرت مبيعات حقيقية، أم بقيت وحدات راكدة رغم التخفيض؟ هل تغيّر حد المورّد الأدنى؟ قد تحتاج إلى مورّد مختلف أو تشكيلة أضيق أو صفحة منتج أوضح، لا مجرد «اشترِ أقل» للجميع. التغييرات الصغيرة المحددة أسهل في القياس والتصحيح من تبديل سياسة الشراء كلها بسبب صنف واحد فشل.
07
نظّم مراجعة شهرية لها مسؤول وموعد
في نهاية كل شهر، ثبّت الفترة التي ستقيسها واستخرج المخزون والمبيعات بحسب الرمز والنسخة والفرع. ابدأ بالأصناف الأقدم والأعلى قيمة، ثم عدّها وفكك فروقات النظام. صنّف كل صف إلى متحرك أو بطيء أو راكد بعرضه الحالي أو غير صالح للبيع، واكتب سبباً بجملة واحدة واسم من اعتمد التصنيف. احتفظ بنسخة الشهر الماضي لتعرف إن كان تعديل الصورة أو السعر قد أحدث فرقاً فعلياً.
اجعل الاجتماع حول القرارات لا حول لوحة الأرقام وحدها. البائع يعرف أسئلة الزبائن، والمشتري يعرف شروط المورّد، وعامل المخزن يعرف مكان الصناديق وحالتها. كلف شخصاً واحداً بإجراء واحد وحدد موعد مراجعة لكل صنف مهم. لا تُحمّل الموظف مسؤولية «تصفية» بضاعة بسعر لا يملك صلاحية اعتماده. وضّح من يملك قرار الخصم أو الإرجاع أو الإتلاف، خصوصاً كي لا تعود مادة تالفة إلى أرضية البيع تحت ضغط هدف شهري.
إن كان للمحل فروع عدة، اصنع قائمة لكل فرع ونظرة إجمالية أيضاً. استبعد التحويلات الداخلية من مبيعات الزبائن. إذا نُقل صنف من البصرة إلى بغداد، تتبّع هل بيع هناك بالفعل. إذا لم يتحرك، فقد يزيد نقله مرة ثانية تكلفة المناولة فقط. أبقِ ملاحظات الحالة والتكلفة مع الوحدات كي لا يظن الفرع الجديد أن عبوة قديمة جديدة تماماً. يمكن فعل ذلك بجدول دقيق؛ البرنامج ينظم السجلات لكنه لا يغني عن العدّ أو حكم صاحب العمل.
اختر مقاييس تخدم القرار: قيمة المرشحين بالتكلفة المسجلة، عدد القطع التي بيعت طبيعياً أو بتخفيض، ما أُعيد للمورّد، وما نوقش كشطب مع المحاسب، وعدد مرات تكرار الشراء الزائد. لا تجمع أسعار البطاقات وتسميها «خسارة تم تجنبها». قارِن الفئة والموسم نفسيهما بقدر الإمكان، واشرح دخول فرع جديد أو تشكيلة جديدة قبل أن تنسب تغير الرقم كله إلى تحسن الإدارة.
08
حدود القرار: المحاسبة والسلامة وعدم اليقين
لا توجد قاعدة تصلح للجميع تقول إن الصنف يصبح راكداً بعد تسعين يوماً. الغذاء والمعطف وقطعة الغيار لها دورات مختلفة. اختر نافذة زمنية للعثور على المرشحين، ثم اختبر الطلب والحالة الفعلية. قد يكون تقرير «صفر مبيعات» مضللاً إذا سُجل البيع تحت رمز آخر أو لم تُعرض القطعة أصلاً. وقد يحتاج المنتج الجديد وقتاً معقولاً، بينما ينتظر المنتج الموسمي وقته. التصنيف نتيجة أدلة، لا زر في لوحة التحكم.
قد تختلف القيمة اللازمة للقوائم المالية عن ورقة التكلفة التشغيلية السابقة. يتناول مصدر IAS 2 الرسمي صافي القيمة القابلة للتحقق وتخفيض المخزون والاعتراف بالخسائر. ينبغي لمحاسب محلي مؤهل تحديد كيفية تطبيق الإطار والقواعد الضريبية ذات الصلة على نشاطك. لا تحوّل مثال التخفيض هنا إلى قيد يومية أو خصم ضريبي من دون مراجعته. احتفظ بفواتير الشراء ونتائج العدّ وصور الحالة ومستندات الإرجاع أو التخلص ليتمكن المختص من تقييم الوقائع.
السلامة تسبق الاسترداد المالي. لا تعد عرض منتج كان يجب عزله أو سحبه أو التخلص منه. افحص الأختام والتواريخ والحالة الكهربائية وإشعارات المورّد حين تكون ذات صلة، وسجّل من اتخذ قرار صلاحية العرض. السلعة السليمة التي لم تُبع مختلفة عن سلعة لا يجوز أو لا يصح عرضها. هذا مسار عام لمحل تجزئة، ولا يحل محل متطلبات التخلص الخاصة بفئة منظمة أو نصيحة مختص فيها.
ويبقى الطلب غير مؤكد حتى بعد الاختبار الجيد. ربما يجذب التخفيض زبائن كانوا سيشترون سلعة أخرى بالسعر الكامل، أو ينتقل الكرتون إلى فرع لا يبيعه، أو تصنع منشورات التواصل طفرة مؤقتة لا تبرر إعادة شراء الكمية. اكتب النتيجة الفعلية ولا تحول نجاح تصفية لمرة واحدة إلى توقع دائم. اختبر بكميات صغيرة عندما يمكن التراجع عن القرار، واستعن بالمختص عندما تكون السلعة غير آمنة أو الخسارة المحاسبية جوهرية.
09
أسئلة شائعة من أصحاب المحلات
هل يكفي شهر بلا مبيعات لأقول إن الصنف راكد؟ ليس وحده. قارِن الفترة بدورة بيع فئته وموسمها، وتأكد من توفره وعرضه الصحيح، وعدّ وحداته. قد يستدعي منتج يومي تحركاً سريعاً، بينما ينتظر منتج شتوي بداية البرد. إشارة التقرير دعوة للتحقيق، وليست حكماً نهائياً.
هل أستخدم سعر البيع لحساب المخزون المعرض للخطر؟ استخدم تكلفة وحدة مسجلة ومتسقة لتقدير قيمة الشراء المرتبطة بالكمية، وأظهر سعر البيع منفصلاً عند بناء سيناريو استرداد. سعر البطاقة ليس النقد الذي دفعته. وقد تتطلب القوائم المالية قياساً مختلفاً ومراجعة محاسب. لا تخلط طرق تكلفة مختلفة في جدول واحد من دون توضيح.
هل أنقل الصنف إلى فرع آخر؟ نعم، إذا كان لدى الفرع المستلم طلب مثبت وكانت كلفة النقل مبررة. افحص مبيعاته الحديثة ورصيده الحالي، وسجّل الحركة عند الطرفين. ثم تحقق من بيعه لزبون. النقل وحده يغير مكان الصندوق ولا يخلق طلباً.
ماذا أفعل بالتالف أو المنتهي الصلاحية؟ اعزله وحدد عدده وحالته. اتبع شروط المورّد ومتطلبات السلامة والمنتج عند إرجاعه أو التخلص منه؛ الخصم العميق ليس علاجاً لمشكلة السلامة. وثّق تفويض إخراجه من البيع، واستشر مختصاً عندما تكون الفئة منظمة أو لا تعرف طريق التصرف الصحيح.
المصادر الأساسية: دليل Shopify للمخزون الراكد، دليل Shopify لعمر المخزون، وملخص معيار IAS 2 لدى مؤسسة IFRS. أمثلة الدينار العراقي حسابات تعليمية خيالية، وليست بيانات عملاء أو متوسطات سوقية.
10
الخاتمة: اربط الصنف الذي لم يُبع بطلب الشراء القادم
يصبح المخزون الراكد قابلاً للإدارة عندما تسمي النسخة الدقيقة من الصنف، وتتحقق من عددها وحالتها، وتختبر طريقاً آمناً لاسترداد قيمتها، وتكتب ما حدث فعلاً. الخطوة الأخيرة هي تعديل قرار الشراء الذي صنع الفائض. لا يحتاج المحل إلى توقع كامل؛ يحتاج إلى مراجعة متكررة لكل صنف، وسجل تكلفة صريح، وانضباط يمنعه من طلب كرتون جديد فيما القديم ما زال ينتظر زبونه.
أسئلة شائعة
ما هو المخزون الراكد؟
المخزون الراكد هو أصناف محفوظة للبيع لكنها لا تجد طلباً واقعياً بسعرها وعرضها الحاليين. قد تكون سليمة تماماً، بخلاف التالف أو المنتهي الصلاحية. لا يكفي تأخر البيع شهراً واحداً لتصنيف الصنف راكداً؛ افحص موسمه وحالته وسجل الطلب عليه.
ما الفرق بين المخزون الراكد والمخزون بطيء الحركة؟
الصنف بطيء الحركة ما زال يُباع ولكن بمعدل أقل من المتوقع. أما الراكد فلا يوجد له مسار بيع اعتيادي واضح بعرضه الحالي. تقرير عمر المخزون يكشف المرشحين للفحص، لكنه لا يثبت الركود وحده لأن دورة بيع المواد تختلف.
هل أخفّض سعر كل صنف لم يُبع مؤخراً؟
لا. تحقّق من الكمية والموسم والحالة والتكلفة أولاً. قد يفيد تحسين العرض أو نقل الصنف إلى فرع عليه طلب أو إرجاعه للمورّد أكثر من تخفيض شامل. لا يجوز التعامل مع التالف أو المنتهي أو غير الآمن كسلعة تصفية عادية.
كيف أحسب المال المرتبط بالبضاعة الراكدة؟
للمراجعة التشغيلية، اضرب عدد الوحدات السليمة المتحقق منه في تكلفة الوحدة المسجلة بأساس ثابت، وأظهر تكاليف التخزين والمناولة منفصلة إن احتجتها. لا تضرب العدد بسعر البيع وتسمي الناتج مالاً مدفوعاً. المعالجة المحاسبية الرسمية وتخفيض القيمة يراجعها محاسب محلي مؤهل.
هل يشطب رقم المخزون الراكد تلقائياً من الدفاتر؟
لا تفترض وجود إجراء شطب آلي مخصص قبل التحقق من إعداد النظام الحالي. استخدم سجلات البيع والشراء والمخزون لاكتشاف المرشحين، ثم طابقها بالجرد الفعلي ووثّق قراراً معتمداً. تقييم المخزون والإثبات المالي الرسميان من اختصاص محاسب مؤهل.
كتب بواسطة
فريق رقم
أدلة عملية لأصحاب المطاعم والمتاجر والفرق التشغيلية
الخطوة التالية
جرّب رقم على بيانات قريبة من عملك
اقرأ أيضاً